MAKIN banyak perusahaan financial technology (fintech) bermunculan di Indonesia, umumnya berbasis aplikasi. Bergerak melalui platform website, Mekar.id menawarkan semua pinjaman yang tersedia sebagai pemberi pinjaman (lender).
Konsepnya sama, sebagai marketplace, mempertemukan pengusaha yang membutuhkan pendanaan dan orang yang bersedia meminjamkannya, atau disebut peer-to-peer (P2P) lending.
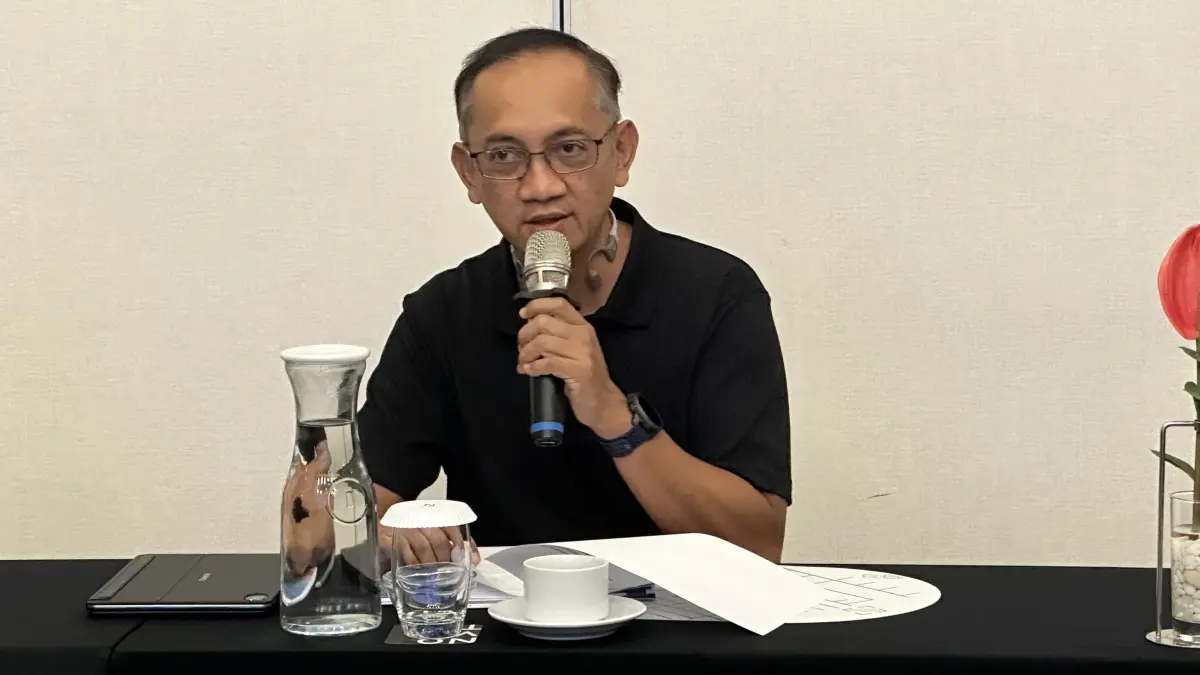
“Selama pandemi, terjadi peningkatan di sisi borrower (peminjam). Tetapi pada sisi lender, mereka lebih berhati-hati. Ada yang memilih untuk membiarkan dana mereka idle agar tidak terekspos risiko finansial,” jelas CEO Mekar.id Pandu Aditya Kristy.
Disebutkan Pandu, jika dia melihat ada yang akhirnya memindahkan dana mereka dari investasi berisiko tinggi kepada fintech yang fokus di pinjaman produktif. Maksudnya penggunaan pinjaman untuk mengembangkan bisnis.
“Termasuk di Mekar. Ada juga lender yang memilih keamanan dari imbal hasil atau bunga yang attractive tapi masuk akal. Di antaranya dengan memilih untuk mendanai pinjaman produktif dan mempunyai agunan, lender menerima imbal hasil sekitar 5-7 persen per tahun,” papar Pandu.
Lalu bagaimana mengetahui apa investasi tersebut terjamin? Pandu membeberkan jika perjuangan melawan investasi bodong merupakah usaha terus-menerus baik dari Otoritas Jasa Keuangan (OJK), Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), dan fintech-fintech berijin.
Dia menyebut jika OJK memberlakukan syarat ketat unuk semua fintech yang ingin mendapatkan tanda terdaftar dan berijin. Edukasi ke masyarakat merupakan salah satunya. Fokus literasi keuangan, tidak terbatas di pengelolaan keuangan saja, tapi juga memberikan edukasi tentang investasi bodong.
“OJK telah menetapkan aturan supaya semua fintech yang terdaftar dan berijin harus melakukan sosialisasi literasi keuangan. Mekar bekerjasama dengan AFPI dan entitas di dalam Sampoerna Financial Group untuk memberikan dampak literasi keuangan yang maksimal,” ungkap Pandu.
Selain itu, edukasi kepada lender, OJK pun menetapkan bahwa ada data-data yang wajib yang ditampilkan. Khususnya Mekar dengan basis website, ada itu ditampilkan di halaman pertama.
Contohnya seperti tingkat Kjberhasilan bayar 90 hari (TKB90). Merupakan indikator yang sangat penting dan bisa didapatkan lender di halaman pertama website. Ada pula beragam skema pendanaan.
“Mulai yang sifatnya konsumtif dengan tenor pendek, ada invoice financing, ada juga pendanaan produktif untuk usaha mikro kecil menengah (UMKM) dengan tenor rata-rata 12 bulan. Di mana bunga dan imbal hasil akan dibayarkan ke lender setiap bulan,” lanjut Pandu.
Memilih perusahaan fintech terbaik khususnya sebagai lender adalah langkah awal. Pahami bagaimana skema pendanaan dan sistemnya. Mengetahui latar belakang dan mengecek ijin juga tak kalah penting.
Termasuk tren memilih pendanaan untuk pinjaman produktif. Seperti memulai usaha atau memperluas lingkup usaha. Sehingga mendorong terciptanya lapangan pekerjaan. (rdm)


Jadilah pembaca setia, gabung sekarang juga di channel kami!