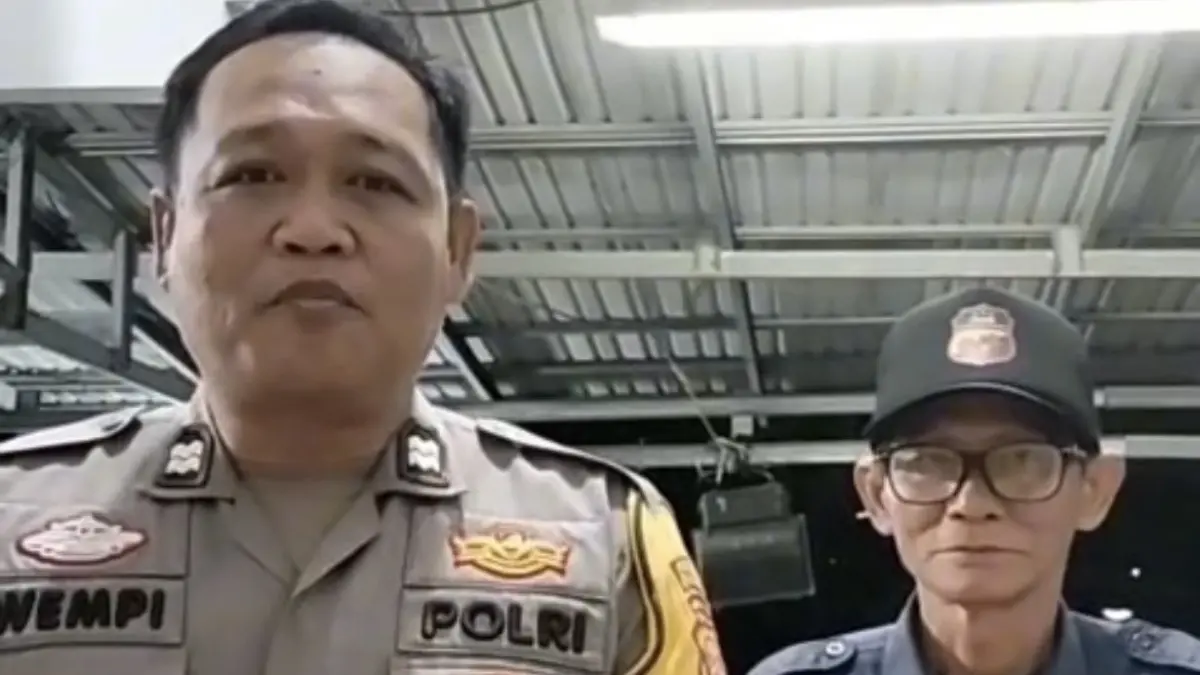
BALIKPAPAN - Direktorat Jenderal Pajak Kalimantan Timur dan Utara (Kanwil DJP Kaltimtara) melalui Tim Korwas Ditreskrimsus Polda Kalimantan Timur, melakukan penyerahan tersangka dan barang bukti atau tahap dua atas kasus dugaan tindak pidana di bidang perpajakan kepada Kejaksaan Negeri Balikpapan melalui Kejaksaan Tinggi Kalimantan Timur, Selasa (14/11).
Kepala Bidang Pemeriksaan Penagihan, Intelijen dan Pentidikan Kantor Wilayah DJP Kaltimra Windu Kumoro membeberkan kasus pertama dengan tersangka FH yang merupakan pekerja freelance CV KP. FH diduga menggelapkan pajak senilai Rp 1,4 Miliar.
"Tersangka inisial FH diserahkan ke Kejaksaan Negeri Balikpapan sebagai bentuk tindak lanjut penyelesaian penyalahgunaan pajak yang telah menimbulkan kerugian negara. FH diduga kuat telah menggelapkan pajak dari CV KP pada masa pajak April 2017 sampai dengan Desember 2018," ungkap Windu.
Modus operandi yang dilakukan tersangka yakni bermula ketika direktur CV KP menugaskan tersangka FH untuk membuat laporan dan melakukan penyetorkan pajak ke dalam kas negara.
"Pada kenyataannya, FH yang merupakan pekerja lepas dari CV KP tidak membuat laporan dan menyetorkan pajak melainkan menggunakan uang pajak tersebut untuk kebutuhan pribadi. FH memanipulasi laporan pajak dan bukti setoran bank agar terlihat memiliki kemiripan dengan bukti yang autentik kemudian menyerahkan bukti-bukti palsu tersebut kepada direktur CV KP," beber Windu.
Pada saat pemanggilan sebagai saksi, FH mengakui dengan sengaja melakukan manipulasi tersebut. Hingga akhirnya petugas menaikkan proses penyelidikan menjadi penyidikan dan menetapkan tersangka.
Tersangka FH dipersangkakan telah melanggar Pasal 39 ayat (1) huruf c dan/atau Pasal 39 ayat (1) huruf d juncto Pasal 39 ayat (1) huruf i Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
"Tersangka dengan sengaja tidak menyampaikan SPT Masa PPN dan/atau menyampaikan SPT Masa PPN yang isinya tidak benar serta tidak menyetorkan pajak yang telah dipungut sehingga dapat menyebabkan kerugian pada pendapatan negara sebesar Rp1.406.300.330," ujar Windu
Atas pelanggaran tersebut FH dapat dihukum dengan pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun dan denda paling sedikit 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar.
Pada kasus kedua, direktur PT ACB berinisial HR juga ditetapkan sebagai tersangka dugaan tidak menyetorkan pajak senilai Rp 342 juta.
"Dugaan tindak pidana perpajakan yang dilakukan oleh HR diketahui berlangsung selama kurun waktu Januari 2016 sampai dengan Desember 2016 melalui PT ACB," imbuh Windu.
HR diduga kuat telah melanggar Pasal 39 ayat (1) huruf d juncto Pasal 39 ayat (1) huruf i Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang- Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
"Tersangka dengan sengaja menyampaikan SPT masa PPN yang isinya tidak benar atau tidak lengkap serta tidak menyetorkan pajak yang telah dipungut, sehingga dapat menyebabkan kerugian pada pendapatan negara sekurang-kurangnya sebesar Rp342.289.957," jelasnya.
Modus operandi yang dilakukan oleh HR melalui PT ACB diketahui dengan sengaja menerbitkan faktur oajak atas jasa pekerjaan konstruksi dan land clearing terhadap PT MAU namun tidak melakukan penyetoran pajak (PPN) ke dalam kas negara. "Atas perbuatan tersebut HR dapat
dihukum dengan pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun dan denda paling sedikit 2 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar," tegasnya.
Windu menegaskan ultimum remedium untuk keadilan masyarakat dan penerimaan negara perbuatan yang dilakukan oleh FH dan HR secara nyata menyimpang dari aturan perpajakan yang berlaku dan sangat merugikan negara. "Untuk menegakkan keadilan dan stabilitas
penerimaan negara maka tindakan penegakan hukum ditempuh sebagai langkah terakhir
(ultimum remedium,Red) untuk menindak tegas perbuatan yang melanggar peraturan perundang-undangan. "jelasnya.
Penanganan tindak pidana di bidang perpajakan ini tentu tidak lepas dari upaya sinergi Kanwil DJP Kaltimtara, Kepolisian Daerah Kalimantan Timur, Kejaksaan Tinggi Kalimantan Timur dan Kejaksaan Negeri Balikpapan yang dilakukan secara komprehensif dan kolaboratif.
"Tujuan utamanya, bukan hanya semata-mata ingin memenjarakan wajib pajak melainkan untuk memulihkan kerugian negara dan memberikan rasa keadilan bagi seluruh wajib pajak."paparnya.
DJP selaku institusi penghimpun pajak negara akan berupaya untuk memberikan deterrent effect kepada individu maupun badan hukum yang berniat melakukan penggelapan pajak.
"Diharapkan upaya penegakan hukum di bidang perpajakan ini, dapat meningkatkan kesadaran wajib pajak untuk berkontribusi sesuai kewajiban perpajakannya sebagai bentuk sikap gotong royong dalam membangun Indonesia yang lebih maju."tandasnya.(hul)

Jadilah pembaca setia, gabung sekarang juga di channel kami!