PROKAL.CO, PT Bank Rakyat Indonesia (Persero) Tbk. (BRI) berhasil menurunkan rasio kredit bermasalah atau Non-Performing Loan (NPL) ke level 2,90% per September 2024, dibandingkan 3,07% pada periode yang sama tahun sebelumnya.
Pencapaian ini menunjukkan peningkatan dalam pengelolaan risiko dan kualitas aset bank pelat merah tersebut.
Dalam artikel ini, kita akan membahas bagaimana strategi BRI menjaga NPL tetap terkendali dan mendorong kinerja kredit lebih baik.
Pendekatan Tiga Tahap untuk Menurunkan NPL
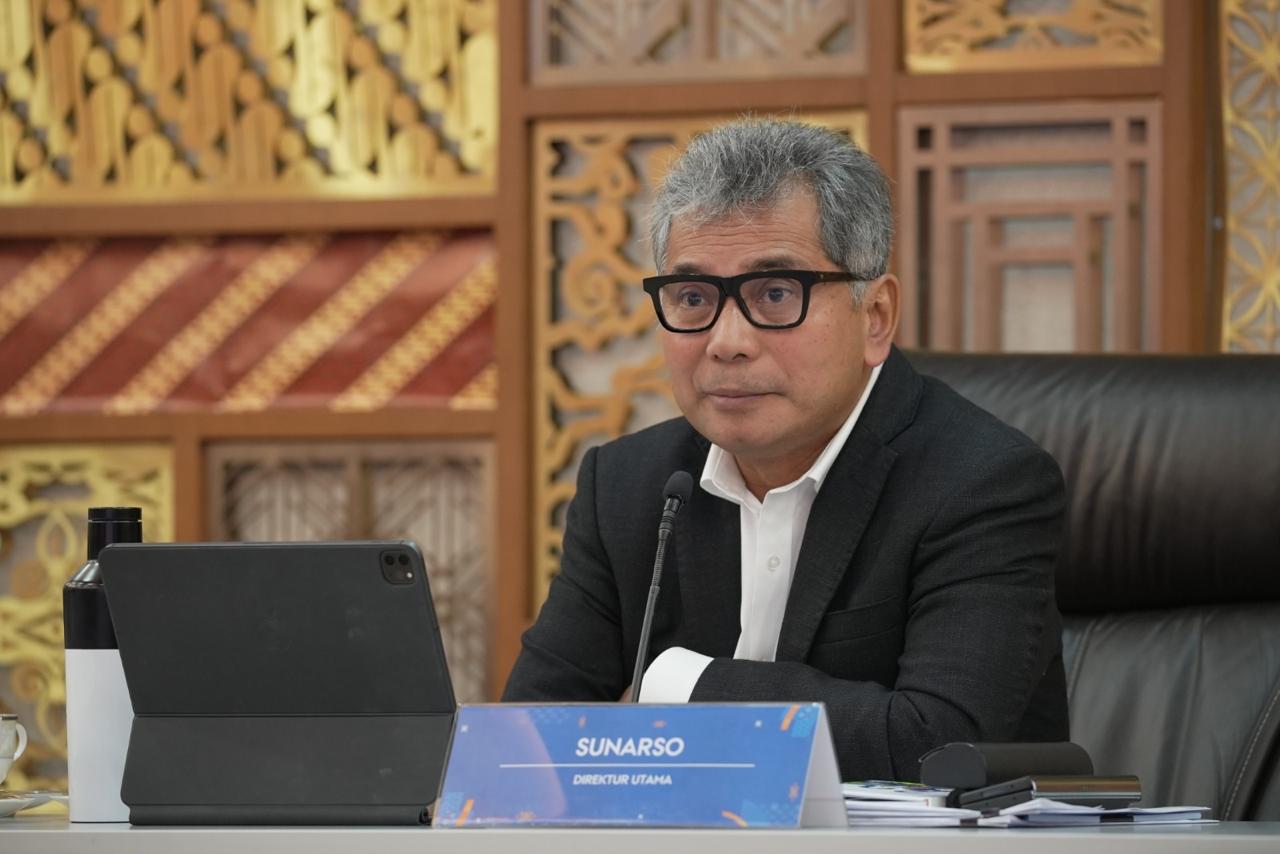
Sunarso, Direktur Utama BRI, memaparkan langkah-langkah yang diterapkan BRI dalam mengurangi kredit bermasalah.
Pendekatan yang digunakan melibatkan tiga tahap utama yang diterapkan secara berkesinambungan, yaitu front end (pemasaran), mid end (pemantauan kredit), dan back end (penanganan kredit macet).
1. Tahap Front End: Seleksi Ketat pada Pemberian Kredit
Pada tahap awal (front end), BRI menerapkan standar yang lebih ketat dalam menyeleksi calon debitur.
Dengan mengutamakan prinsip tata kelola perusahaan yang baik (corporate governance), tim pemasaran BRI fokus menyalurkan kredit secara selektif.
Mereka menggunakan kriteria penerimaan risiko (risk acceptance criteria) yang ketat dan memastikan proses underwriting berjalan optimal. Pendekatan ini membantu BRI dalam menjaga kualitas kredit sejak tahap awal.
2. Tahap Mid End: Monitoring dan Peningkatan Kewaspadaan Risiko
Pada tahap menengah (mid end), BRI memastikan agar portofolio kredit tetap dalam kondisi sehat.
Bank yang berfokus pada pembiayaan UMKM ini memperkuat pemantauan terhadap pinjaman yang sudah ada di neraca perusahaan.
Selain monitoring, BRI juga melakukan uji ketahanan (stress testing) secara berkala untuk memprediksi potensi gejolak ekonomi yang bisa memengaruhi kesehatan portofolio kredit.
3. Tahap Back End: Restrukturisasi dan Pemulihan Kredit
Ketika kredit yang sudah disalurkan mengalami kendala, BRI melakukan restrukturisasi sebagai solusi di tahap akhir (back end).
Jika kondisi kredit tetap memburuk, langkah restrukturisasi awal diambil agar debitur memiliki kesempatan untuk memperbaiki kinerja pembayaran.
Namun, apabila upaya tersebut tidak berhasil, BRI akan menerapkan strategi write-off atau hapus buku pada kredit macet.
Sunarso menekankan bahwa proses penagihan tetap berlangsung, dan hasil dari penagihan ini akan diakui sebagai pendapatan pemulihan (recovery income) bagi perusahaan.
Keberhasilan Menjaga Kesehatan Kredit dan Meningkatkan Kepercayaan Investor
Strategi BRI yang terfokus pada pengelolaan risiko telah menunjukkan hasil positif dengan turunnya rasio NPL dalam beberapa tahun terakhir.
Langkah-langkah restrukturisasi, peningkatan pengawasan, dan pemulihan yang dioptimalkan berperan penting dalam menjaga kepercayaan nasabah dan investor.
Manfaat Bagi Ekonomi dan Stabilitas UMKM
Dengan model bisnis yang kuat dan berfokus pada pengelolaan risiko, BRI telah mampu meningkatkan stabilitas keuangan di sektor UMKM.
Penurunan NPL memberikan kontribusi positif bagi perekonomian karena membantu menciptakan ekosistem perbankan yang lebih stabil dan kondusif.
Editor : Rahman Hakim